国能长江内河运价指数市场分析(2026.08.03-08.06)
一、总体情况
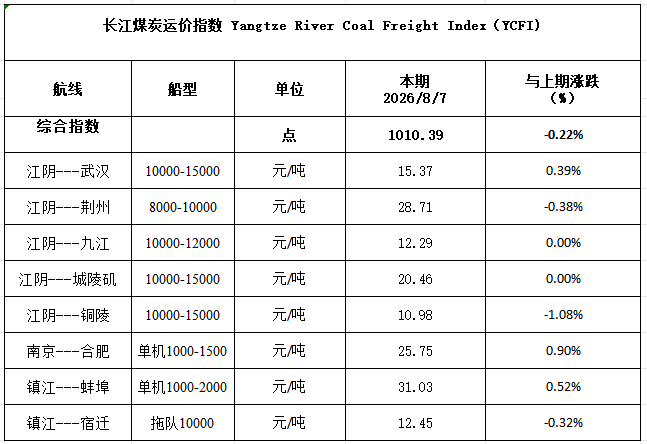
本周期综合指数延续前期回落走势,由8月3日1049.68点降至8月6日1012.60点,区间累计下跌37.08点,整体稳步下行。干线长途航线运价同步跟跌,苏北短途运河航线受局部封航扰动小幅抗跌、波动微弱。长江主汛期航道水深充沛,常态通航条件良好,本轮运价下行核心驱动为需求走弱,台风临时管控仅带来局部短期扰动,未改变整体偏弱格局。
二、需求端
1. 全国极端高温消退,沿江火电日耗环比持续回落,电厂夏季高峰补库基本结束,煤炭到港库存处于安全偏高水平,主动提货、提前备货意愿大幅降温,上游货盘询货量持续收缩。
2. 下游市场采购节奏放缓,货方议价能力提升,进一步压制干线长途航线(江阴上溯九江、城陵矶、荆州等线路)运费报价。
三、供给端&台风、封航影响
1. 常态运力宽松:长江干线正常通航时段可调配船舶充足,周转效率稳定,运力过剩是运价持续走低的底层因素。
2. 台风外围风控+江苏局部封航:8月上旬第11号台风外围云系影响江苏沿江及京杭运河苏北段,海事部门实施阶段性限制性通航、错峰放行管控,镇江—蚌埠、镇江—宿迁等苏北短途运河航线船舶通行节奏放缓,运力阶段性收紧,因此该类短途航线跌幅显著小于长江干线,甚至小幅微涨抗跌;长江中上游干线远离台风影响区域,通航全程顺畅,无封航限制,运力完全释放,运价同步下行。
3. 台风影响具备短期性,待外围风力减弱后苏北运河快速恢复常态化通航,短线运力约束随即消解,难以支撑运价持续反弹。
四、后市展望
短期火电需求暂无回暖基础,长江干线运力持续宽松,指数仍将维持低位震荡;若后续新台风登陆华东沿海引发江苏运河长时间封航,或将对短途运河运价形成阶段性脉冲式提振,干线长途运价受影响有限。
 京公网安备11010502055235