国能长江内河运价指数市场分析
(2026 年 4 月 13 日 - 4 月 16 日)
一、总体情况
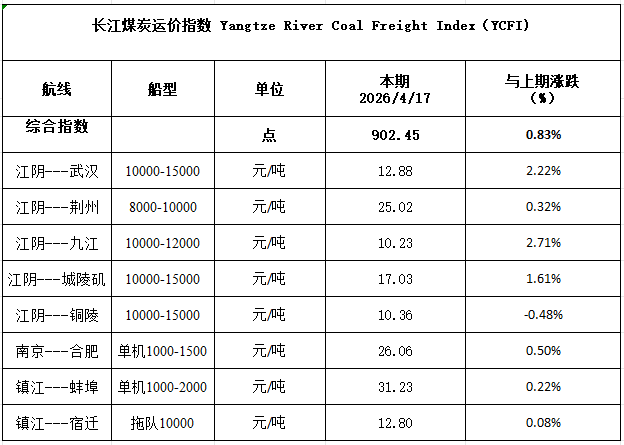
本周国能长江内河综合运价指数结束前期连续 4 周单边下行态势,迎来底部修复行情,从4月10日的874.72点回升至4月16日的895.00点,区间累计上涨20.28点,涨幅2.32%,日均涨幅5.07点。这是近一个月来市场首次实现周度正向增长,指数在底部区域完成企稳,运价从低位震荡转入修复通道。
同期长江中下游维持高水位稳定运行,大通流量稳定在16500-17000 立方米/秒,三峡出库流量维持8200-8500立方米/秒。船舶通航效率处于高位区间,单船负载率维持 95%-97%,有效运力供给充足的格局未变,但市场供需边际改善,成为推动运价止跌回升的关键环境。
二、需求端:电煤补库与非电刚需形成合力
(一)电煤运输
沿江主力电厂库存进入主动消耗周期,日耗煤量维持稳定运行节奏。随着库存可用天数逐步回落至 20-23 天区间,电厂按需采购节奏明显加快,部分电厂启动阶段性补库。核心电煤航线货量环比上周出现小幅回升,成为运价止跌的直接驱动力量,电煤运输需求从前期的疲软转向平稳修复。
(二)非电货源
建材、粮食等刚需货源流通保持高位稳定,以华新水泥为代表的大宗物资运输量持续释放,叠加部分工程物资集中调运,非电货源支撑力度进一步增强。相较于前期,本周非电货源在供给端的对冲作用显著提升,有效缓冲了电煤需求波动对运价的冲击,成为维持干线运价稳定的核心底座。
(三)市场情绪
货主交易心态明显修复,询盘活跃度较前期显著提升。部分航线出现集中下单与追单行为,市场对运价企稳的共识逐步形成,交易活跃度从低位回暖,为运价反弹提供了情绪支撑。
三、供给端:供给宽松格局延续,运价上行受约束
运力供给维持饱和:市场可用运力仍处于高位水平,前期回流船舶已完全进入市场流通。下水航线运力供应充足,船舶排队待货现象虽有缓解但未消失,船东为承接货盘维持低价竞争的格局未发生根本性改变,对运价回升形成直接压制。
通航效率高位稳定:长江干线船舶周转周期稳定,运输成本维持低位运行。高效率通航与低成本运输进一步抑制了运价回升的空间,使得本次修复行情呈现 “稳中有涨、涨幅温和”的特征。
水文条件保障供给:长江中下游水位维持高位,船舶减载限制完全消除。有效运力供给处于最优状态,虽然市场供需边际改善,但尚未形成紧平衡,整体供给端对运价的支撑力度有限。
四、市场总结与未来展望
(一)本周总结
本周市场核心特征可概括为“底部企稳,完成修复”。
指数结束了 3 月以来的深度调整,实现首次周度反弹;需求端实现电煤补库与非电刚需的同步支撑,供给端虽宽松但边际压力有所缓解;市场从前期的 “单边下跌” 正式切换为“底部震荡修复”阶段,运价下行压力基本解除。
(二)后市展望
短期内指数将维持震荡上行节奏,修复态势有望延续。
下周需重点关注三大核心变量:
电厂补库持续性:沿江主力电厂库存消耗进度,若补库需求持续释放,将进一步拉动电煤运价上行。
非电货源稳定性:建材、粮食等刚需货源的运输活跃度,是维持运价修复斜率的关键。
运力供给变化:船舶检修期的到来节奏,若运力出现阶段性收缩,将加速供需平衡修复,助推运价稳步回升。
综合判断,下周指数有望延续温和上行态势,市场重心将进一步向修复通道转移,下行风险已基本解除。
 京公网安备11010502055235