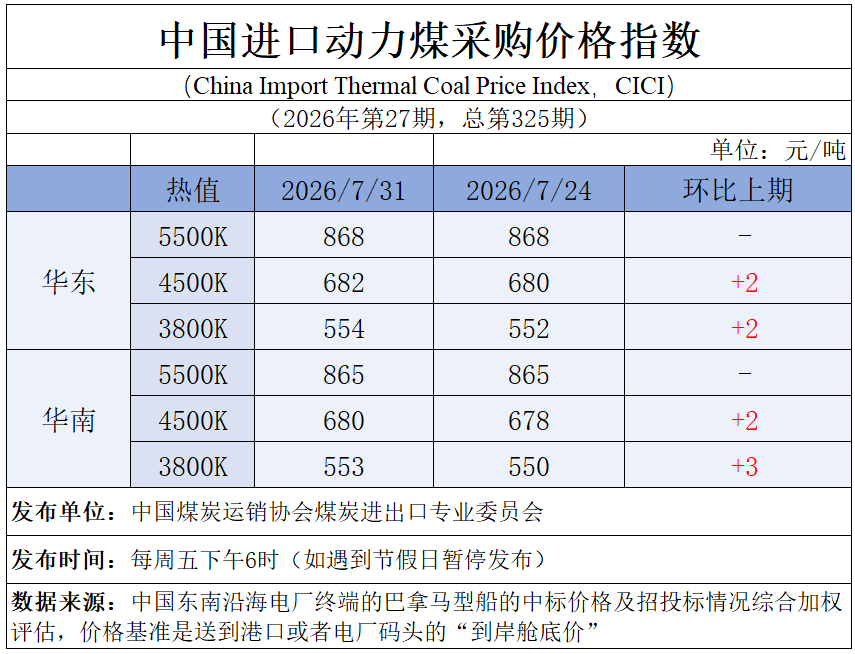
【进口市场周度短评】(7.27-7.31)本周,煤炭市场情绪有所好转,山西和印尼煤炭供应仍有不确定性,内贸和进口煤价小幅反弹。月底部分煤矿完成产量目标而停产减产,而山西煤矿开工率依旧保持低位,煤矿的供应收紧,坑口煤价小幅上涨;北港库存略有去库,随着山西产量下滑,市场低卡煤货源较为紧缺,市场询货增加,港口煤炭价格小幅上涨,低卡煤炭价格反弹明显;进口市场,沿海电厂维持刚需采购,华南部分电厂采购至9月货盘,华东电厂受高日耗影响而库存环比去化,印尼矿方仍在等待RKAB的审批,货源有所偏紧,叠加前期贸易商补空单需求集中释放,进口煤炭采购成本偏高,印尼低卡煤价重点小幅上移。海外市场,印尼煤炭货源较为紧张,叠加贸易商回补空单,印尼低卡价格小幅上涨,澳洲煤销售表现一般,煤炭价格稳中略降。印尼煤Nar3800K的8月巴拿马货盘的FOB报价在63-65美元/吨(较7月24日上涨1-2美元/吨),澳洲煤Nar5500K的8月巴拿马货盘的FOB报价在92-95美元/吨(较较7月24日持平),印尼煤Nar3800K的到岸价较国内煤价格便宜10-15元/吨,较上期价差收窄10-15元/吨;澳洲煤Nar5500K的到岸价较国内煤便宜20-25元/吨,环比上期价差收窄20-25元/吨。海运市场,巴拿马运输需求表现一般,美伊战争降级导致原油价格小幅下滑,印尼和澳洲回国价格小幅下滑。截至7月31日,印尼南加-广州巴拿马运价9 美元/吨(较7月24日-1.4美元/吨),纽卡斯尔-广州巴拿马运价18美元/吨(较7月24日-1.7美元/吨)。7月31日,5500K华东和华南进口动力煤采购价分别为868元/吨和865元/吨,均较上期持平;4500K华东和华南进口动力煤采购价分别为682元/吨和680元/吨,均较上期上涨2元/吨;3800K华东和华南进口动力煤采购价分别为554元/吨和553元/吨,分别较上期上涨2元/吨和3元/吨。
 京公网安备11010502055235