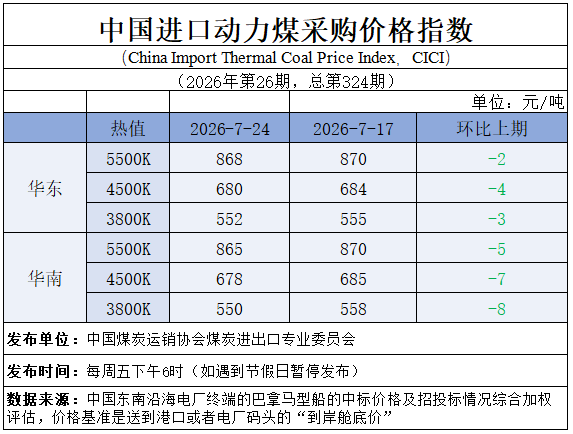
【进口市场周度短评】(7.20-7.24)本周,煤炭市场情绪有所走弱,下游终端观望情绪渐浓,内贸和进口煤价稳中偏弱。站台贸易商观望情绪较浓,产地煤炭拉运放缓,周中之后,煤矿报价涨跌互现;北港煤炭库存依旧处于高位,船舶多集中于黄骅拉运长协,市场煤去化相对偏缓,贸易商降价出货意愿增强,北港煤炭成交价格松动,但市场成交氛围较上周好转;进口市场,沿海电厂普遍库存较为充裕,北港煤价滞涨后,下游终端的观望情绪较浓,实际采购较为寡淡,部分进口贸易商小幅降价出货,市场实际成交数量不多,沿海电厂采购依旧集中于印尼低卡煤。海外市场,印尼低卡煤报价基本维稳,美伊战争继续发酵导致澳洲高灰煤报价小幅上涨。印尼煤Nar3800K的8月巴拿马货盘的FOB报价在62-64美元/吨(较7月17日持平),澳洲煤Nar5500K的8月巴拿马货盘的FOB报价在93-95美元/吨(较较7月17日上涨1-2美元/吨),印尼煤Nar3800K的到岸价较国内煤持平,较上期价差持平;澳洲煤Nar5500K的到岸价较国内煤持平,环比上期价差持平。海运市场,巴拿马运输需求变化不大,美伊战争升级带动原油价格上涨,印尼和澳洲回国运价小幅上涨。截至7月24日,印尼南加-广州巴拿马运价10.4美元/吨(较7月17日+0.6美元/吨),纽卡斯尔-广州巴拿马运价 19.7美元/吨(较7月17日+0.7美元/吨)。7月24日,5500K华东和华南进口动力煤采购价分别为868元/吨和865元/吨,分别较上期下跌2元/吨和5元/吨;4500K华东和华南进口动力煤采购价分别为680元/吨和678元/吨,分别较上期下跌4元/吨和7元/吨;3800K华东和华南进口动力煤采购价分别为552元/吨和550元/吨,分别较上期下跌3元/吨和8元/吨。
 京公网安备11010502055235